

Audit légal des petites entreprises (ALPE)
Un commissaire aux comptes adapté à la taille de votre entreprise
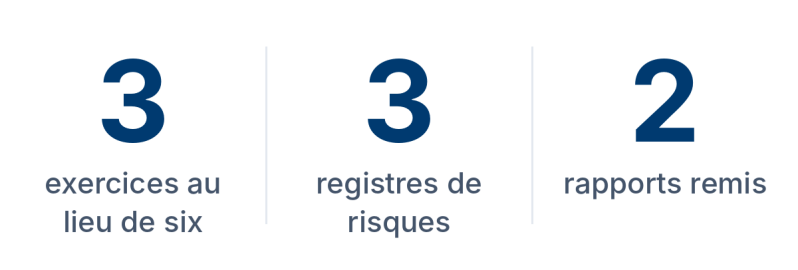
Depuis la loi PACTE, une petite entreprise peut bénéficier d'un audit légal conçu pour elle : mandat de trois exercices au lieu de six, diligences proportionnées, et surtout un rapport sur les risques que la mission classique ne prévoit pas.
C'est la mission ALPE — Audit Légal des Petites Entreprises. Elle s'adresse aussi bien aux sociétés qui doivent désigner un commissaire aux comptes qu'à celles qui choisissent de le faire volontairement.
À qui s'adresse la mission ALPE ?
Aux entreprises sous les seuils qui nomment volontairement. Une société qui ne dépasse pas deux des trois seuils de désignation — 5 M€ de total bilan, 10 M€ de chiffre d'affaires HT, 50 salariés — n'a aucune obligation. Elle peut néanmoins décider de se doter d'un commissaire aux comptes, et limiter alors son mandat à trois exercices.
Aux sociétés têtes de petits groupes et à leurs filiales significatives, dans les situations où la loi impose une désignation sans que l'entité relève pour autant de la mission classique.
Dans tous les cas, le choix de la durée de trois exercices doit être exprimé clairement au moment de la désignation. À défaut, le mandat est réputé conclu pour six exercices — l'erreur est fréquente et irrattrapable une fois l'assemblée tenue.
Ce qui distingue l'ALPE de la mission classique

Trois principes gouvernent cette mission : une simplification de certaines diligences, une documentation allégée, et l'implication directe du signataire comme interlocuteur du dirigeant. Un point ne varie pas : les obligations d'ordre public s'appliquent à l'identique.
Le rapport sur les risques : ce que la mission classique n'offre pas
C'est la spécificité la plus intéressante de l'ALPE. Au-delà du rapport sur les comptes annuels, le commissaire aux comptes remet un rapport qui porte sur trois registres : les risques financiers, comptables et de gestion.

Ce rapport est porteur de recommandations destinées à réduire les risques identifiés. Il intègre les points relevés au cours de l'audit qui présentent un intérêt réel pour le dirigeant, ainsi que les sujets qu'il a lui-même souhaité voir examinés.

Pourquoi nommer volontairement un commissaire aux comptes ?
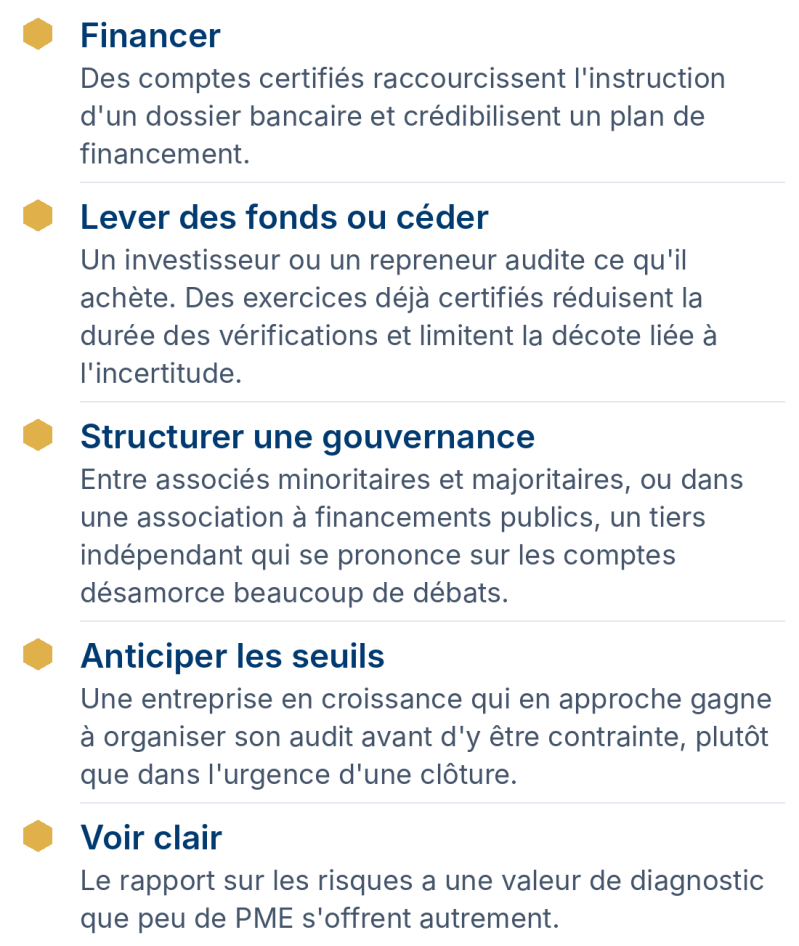
Cinq raisons reviennent chez les dirigeants qui font ce choix : financer, céder ou lever des fonds, structurer la gouvernance, anticiper le franchissement des seuils, et simplement y voir clair.
Notre façon de mener une mission ALPE
Le cabinet est exclusivement dédié au commissariat aux comptes, et l'associé signataire est votre interlocuteur du début à la fin de la mission. Sur une ALPE, ce n'est pas un détail de confort : la valeur du rapport sur les risques tient entièrement à la compréhension qu'a le signataire de votre activité.
Notre organisation est entièrement dématérialisée. Nous exploitons l'intégralité de vos écritures comptables plutôt que des sondages, ce qui nous permet de cibler nos demandes et de limiter les interventions sur site à ce qui l'exige réellement.
Questions fréquentes
Étudions votre situation
Vous envisagez de nommer un commissaire aux comptes, ou vous devez en désigner un et vous vous interrogez sur la durée du mandat ? Décrivez-nous votre entreprise : nous vous indiquons la mission adaptée, ce qu'elle produira concrètement, et une proposition d'honoraires.