

L'IA, un outil puissant mais pas un signataire
L'intelligence artificielle ne certifiera jamais des comptes à la place d'un commissaire aux comptes. Elle transforme en revanche, dès aujourd'hui, la manière dont une mission d'audit légal est conduite.
Pour les dirigeants d'associations, de TPE et de PME, la question n'est pas théorique. Elle touche à la qualité de l'audit, à son déroulement et à la confidentialité de leurs données.
Voici ce que l'IA apporte à l'audit légal, ce qu'elle ne remplace pas et les précautions qu'elle impose.
Ce que l'IA change dans la mission du commissaire aux comptes
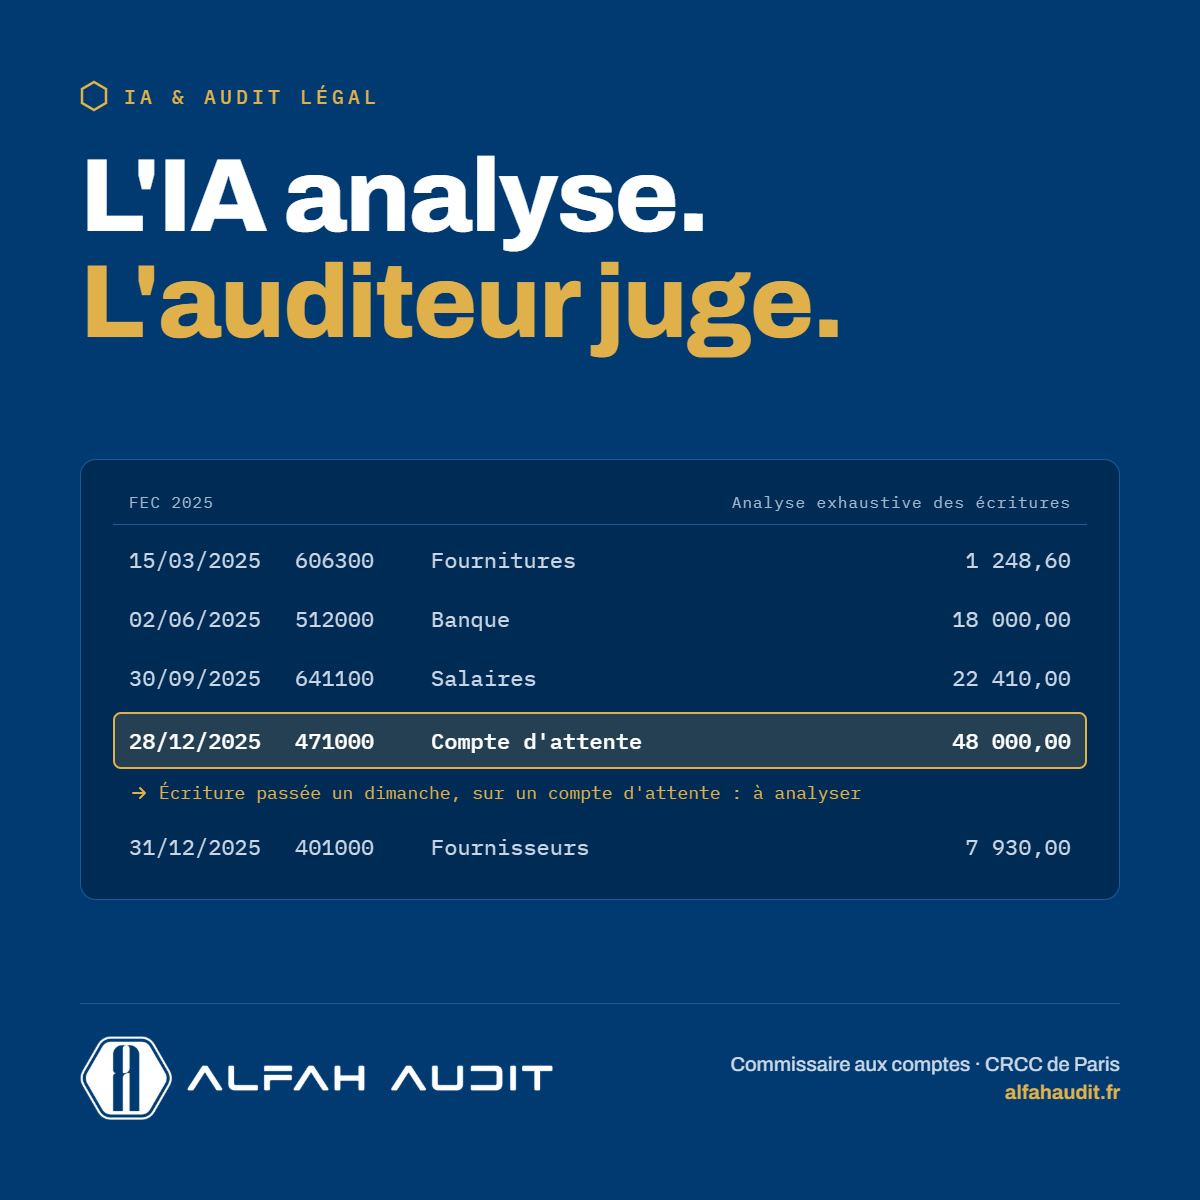
L'apport principal de l'IA est de passer de l'échantillon à l'exhaustivité. Là où l'auditeur sélectionnait quelques dizaines d'écritures, les outils analysent désormais l'intégralité du fichier des écritures comptables (FEC).
Concrètement, l'IA facilite quatre types de travaux :
- Détection d'anomalies : écritures passées le week-end ou hors période, montants ronds inhabituels, doublons, comptes mouvementés de façon atypique.
- Revue analytique : comparaison des exercices, ratios par cycle et repérage rapide des variations à expliquer.
- Lecture documentaire : synthèse de contrats, procès-verbaux, baux ou conventions de financement pour repérer les clauses à incidence comptable.
- Rapprochements : confrontation des données comptables avec les données sociales (DSN), bancaires ou fiscales.
Le temps gagné n'est pas un temps supprimé. Il est réinvesti dans l'analyse des zones de risque et dans le dialogue avec la direction.
Ce qui ne change pas : le jugement et la responsabilité de l'auditeur
L'opinion d'audit reste un acte personnel du commissaire aux comptes signataire. Aucun algorithme ne porte sa responsabilité, ni devant l'entité, ni devant les tiers, ni devant l'autorité de supervision.
Les normes d'exercice professionnel s'appliquent inchangées. Il faut toujours identifier les risques d'anomalies significatives, réunir des éléments probants suffisants et appropriés, puis forger une opinion.
L'esprit critique devient même plus important. Un outil signale une anomalie ; seul l'auditeur sait si elle traduit une erreur, une fraude ou une opération normale pour cette entité.
Enfin, l'IA ne remplace pas la connaissance du terrain : l'échange avec le dirigeant, la compréhension du modèle économique, la réalité des opérations.
IA et secret professionnel : quatre points de vigilance
- Secret professionnel. Transmettre un FEC ou des bulletins de paie à un outil d'IA grand public est incompatible avec le secret auquel le commissaire aux comptes est tenu. Les outils retenus doivent garantir l'hébergement des données, leur non-réutilisation et le respect du RGPD.
- Fiabilité des résultats. Un modèle de langage peut produire une réponse plausible mais fausse. Tout résultat doit être vérifié et recoupé avec les pièces ; il ne constitue jamais à lui seul un élément probant.
- Documentation du dossier. Un auditeur expérimenté doit pouvoir comprendre les travaux réalisés. Il faut donc documenter l'outil utilisé, les données traitées et les contrôles effectués sur ses résultats.
- Cadre européen. Le règlement européen sur l'intelligence artificielle, adopté en 2024, s'applique progressivement. Il impose notamment aux organisations qui déploient ces outils de former leurs utilisateurs.
Associations et PME : l'IA dans la comptabilité crée de nouveaux risques
L'IA entre aussi dans les services comptables : saisie automatique des factures, rapprochements bancaires, préparation des déclarations. Ces automatisations améliorent la productivité, mais elles déplacent les risques.
Le commissaire aux comptes doit intégrer ces outils à son appréciation du contrôle interne. Qui paramètre les règles d'imputation ? Qui valide les écritures générées automatiquement ? Les erreurs de catégorisation sont-elles détectées ?
Une erreur de paramétrage ne produit pas une anomalie isolée. Elle se répète sur des centaines d'écritures, ce qui peut la rendre significative.
Pour le dirigeant, une bonne pratique s'impose : documenter les outils utilisés et maintenir une validation humaine sur les écritures sensibles.
Un auditeur augmenté, pas remplacé
L'IA rend l'audit légal plus exhaustif, plus rapide et mieux ciblé. Elle ne change ni la finalité de la mission, ni la responsabilité de celui qui signe.
Chez ALFAH AUDIT, nous conduisons nos missions de façon entièrement dématérialisée. L'analyse des données nous permet de consacrer davantage de temps à l'essentiel : les zones de risque, les échanges avec la gouvernance et la qualité de l'opinion.
La technologie éclaire les chiffres. Le jugement professionnel leur donne leur valeur.
Questions fréquentes sur l'IA et l'audit légal
Échangeons sur votre mission d'audit légal
Vous dirigez une association, une TPE ou une PME et vous vous interrogez sur l'obligation de nommer un commissaire aux comptes ? Votre mandat arrive à échéance, ou vous envisagez une opération sur le capital ?
ALFAH AUDIT intervient en certification des comptes, en commissariat aux apports, à la fusion et à la transformation, ainsi que pour les autres missions et prestations prévues par les textes. Nos missions sont entièrement dématérialisées, avec un associé signataire comme interlocuteur direct.